財報檢驗刷得掉地雷,但未必各個都是明星|《財報狗教你挖好股穩賺20%》——重點書摘與事後檢驗
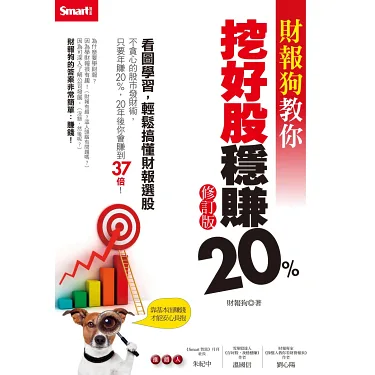
初版 2013|修訂版 2017|330 頁
台灣財報網站「財報狗」創辦團隊,把基本面分析拆成獲利、安全、價值、成長、產業五個步驟,全書用台灣上市櫃公司當例子。適合想打好基本功的基本面新手。
開場:一次放空國泰金的慘痛教訓
2008 年金融海嘯,台股跌到 5,000 多點。一位台大電信所的研究生看著技術分析的訊號,決定放空國泰金——結果被軋空,賠了一筆。
這位研究生叫鄭凱元。他後來回憶,剛進股市時他也著迷各種技術分析,可是「獲利情況相當不穩定」。那次軋空之後,他跟同學做出結論:技術分析靠不住,要回到基本面、盯緊財報。
2010 年,他和同樣出身台大電信所的吳敏哲等人,一起架了「財報狗」網站——把上市櫃公司的財報數字畫成圖表,讓沒念過會計的人也看得懂。三年後,團隊把這套方法寫成這本書。
這本書沒有高深理論,全書範例都是台灣上市櫃公司。我讀完的感想很簡單:它把基本面研究該看的重點講齊了,很適合基本面投資新手打底。
讀完這篇,你會拿到一張可以直接拿來用的「驗屋清單」。另外,我也回頭查了書中點名的案例公司,看它們十年後過得怎樣。
作者是誰:一群工程師,把財報做成儀表板
財報狗團隊清一色理工背景。根據《鏡週刊》2016 年的報導,團隊當時只有 6 個人,平均 30 歲:
台大電信所畢業,當過上市公司工程師。2010 年創立財報狗網站,擅長從財報找長期投資標的。
台大電信所畢業,當過美商科技工程師、證券研究員和投資經理人,持有 CSIA 證券分析師執照,專長是在產業變遷中找成長股。
團隊也是《Smart智富》月刊的專欄作家。至於書名裡的「20%」,是指團隊 2010~2012 年的複合報酬率超過 20%。
工程師做投資有個好處:他們習慣把判斷拆成可以檢查的步驟。這本書的價值也在這裡。它沒有教你「感覺」哪家公司好,而是給你一套照著查就好的流程。
缺點先講:這本書的但書
誇之前先講清楚限制。這些但書不影響它當入門書,但你該知道。
修訂版是 2017 年出的,書中的數據與案例大多停在 2013~2017 年。豆瓣上有讀者說得很直白:前面的財務分析有收穫,十年後回頭看,書裡推薦的股票並不準。後面的「獨家延伸」會實際驗證這件事。
有 Dcard 讀者嫌這本書「都是一些簡單到不行的東西」。但對新手來說,簡單正是它的優點:先把基本功練紮實,才談得上進階。
導覽:看房子的五個步驟 = 看股票的五個步驟
| 看房子 | 看股票(書中章節) | 要回答的問題 |
|---|---|---|
| 這間房子租得出去嗎?租金多少? | 獲利性分析 | 這家公司賺錢能力強不強? |
| 結構安不安全?有沒有漏水、壁癌? | 安全性分析 | 會不會突然出事、倒掉? |
| 屋主開價合不合理? | 價值評估 | 現在的股價貴不貴? |
| 附近有沒有捷運、新商圈? | 成長性分析 | 業績正在加溫還是降溫? |
| 整個區是在發展還是沒落? | 產業分析 | 這個產業十年後還在嗎? |
一、獲利性分析:這間房子的「租金收益」好不好?
三率要分開看,才看得出錢從哪裡漏掉
新手常只看 EPS。書中建議把利潤拆成三層:
- 毛利率:產品本身有沒有定價能力。書中認為製造業毛利率 30% 以上比較好。
- 營業利益率:扣掉銷售、管理、研發費用後還剩多少。軟體、IC 設計、生技這類「腦力密集」產業特別要看這個。
- 淨利率:最後真正留下來的錢。書中認為長期投資標的的淨利率不宜低於 10%。
⚠️ 陷阱一:毛利率上升不一定是競爭力變強,也可能只是原物料剛好降價。原料一漲回去,毛利率就會打回原形。
⚠️ 陷阱二:淨利裡面有業外收入(賣土地、匯兌收益)時,要分清楚是一次性的還是長期的。
周轉天數四象限:從存貨讀出景氣位置
這是全書我最推薦新手學的工具。把「營收變化」和「存貨周轉天數」放在一起看,會得到四種狀態:
| 營收 | 存貨周轉天數 | 代表什麼 |
|---|---|---|
| ↑ | ↑ | 擴張期:公司看好後市、主動備貨 |
| ↑ | ↓ | 供不應求:東西一做好就賣光(最好的狀態) |
| ↓ | ↑ | 供過於求:賣不動、庫存堆積(最危險的狀態) |
| ↓ | ↓ | 收縮期:公司縮手、清庫存 |
用房子比喻:租客排隊等著搬進來,就是供不應求;空屋越放越久,就是供過於求。
應收帳款周轉天數也要看。天數越短,代表公司在產業裡越有話語權,客戶不敢拖款。如果天數持續拉長,可能是公司放寬收款條件去衝業績,嚴重的話甚至是做帳的警訊。
ROE:股東的錢,一年幫你賺幾趴
ROE(股東權益報酬率)=淨利 ÷ 股東權益。書中引用巴菲特的標準:過去十年 ROE 都要在 15% 以上。
書中把 ROE 走勢分成四型:平穩型(多半是民生必需)、大幅波動型(景氣循環股)、趨勢向下型(競爭力衰退)、趨勢向上型(火紅產業)。新手最該找的是平穩型。
再用杜邦分析把 ROE 拆開:
三個來源裡,淨利率提升是最健康的;靠權益乘數(也就是多借錢)撐起來的 ROE 最危險。就像房東借更多錢買更多房子,帳面報酬率變高了,可是一碰到升息就很難撐。
二、安全性分析:結構安全,「及格就好」
這一章有個觀念很重要,網路上的書摘卻很少提:安全性指標是「門檻指標」。
股價上漲主要靠獲利和成長;安全性是用來排除地雷的,不是用來挑冠軍的。就像驗屋:沒漏水、沒有結構裂縫就過關,你不會因為牆裡多放了一倍鋼筋,就多付一倍房價。
負債要分好壞
傳統說法是負債比不要超過 50%,但這樣會把好負債也算進去。書中區分兩種:
應付帳款(跟供應商賒帳)、預收款項(客戶先付錢)。預收款是最好的負債,代表客戶願意先付錢給你。這種負債不用付利息,理論上越多越好。
短期借款、應付短期票據、一年內到期的長期負債、長期負債,也就是真的要付利息的金融負債。
書中的指標是 「長短期金融負債比」=金融負債 ÷ 總資產,最好不超過 40%,30% 以下更穩健。作者另外補充:速動比低於 100% 的公司,他們傾向不碰。
獲利含金量:賺到的錢,有沒有真的收進口袋?
長期維持在 80~100% 以上算健康;低於 50% 就要追原因。常見的原因是錢卡在應收帳款或存貨裡。帳上賺錢、口袋沒錢,就像房客一直欠租:租約上寫著月收三萬,你實際一毛也沒拿到。
自由現金流:花出去的錢,回不回得來?
自由現金流大致上就是營業現金流減掉投資支出。書中的檢查標準很實用:
- 用年度數據,避免季節性干擾
- 近 8 年中,至少 4~5 年是正的
- 近 8 年加總是正的
鄭凱元在受訪時是這樣說的:「公司過去花出去的錢,如果能回收,體質當然就會好。」
⚠️ 四大燒錢產業:書中點名四個長期燒錢的產業:面板、DRAM、LED、太陽能。這幾個產業的共同點是:必須不斷投入巨額資本支出,賺到的錢卻又被下一輪擴產吃掉。
三、價值評估:開價合不合理?
本益比的倒數,就是你的報酬率
這是書中最實用的換算:
本益比 10 倍,等於每年大約 10% 的報酬率;本益比 20 倍,就只剩 5%。這個換算幫你把「貴不貴」變成「值不值」的問題。
書中的參考值:EPS 沒什麼變動的公司,合理本益比大約 10 倍;EPS 在成長可以給高一點,在衰退就要低於 10 倍。另外也介紹了彼得·林區的 PEG = 本益比 ÷ EPS 成長率,≤ 1 算合理。20 倍本益比的股票,EPS 要有 20% 的成長率撐著才說得過去。
⚠️ 陷阱:EPS 正在衰退的公司,本益比看起來會很便宜,其實是價值陷阱;EPS 正在高成長的公司,本益比看起來會很貴,卻可能是被低估。只看當下的本益比,很容易看反。
股價淨值比:獲利不穩定的時候用
淨值比(PBR)適合用在獲利起伏大、本益比失真的公司,例如景氣循環股,可以用 PBR 的歷史區間來判斷高低。不過要注意,科技股的設備折舊很快,PBR 本來就容易偏低;PBR 如果長期一路往下走,可能代表整個產業在衰退。
股利折現:算出「現在買進,八年後的年化報酬」
這是書中最有系統的估價法。假設你持有 8 年,把這 8 年領到的現金股利加上第 8 年的賣出價,反推出買進的年化報酬率:
- 預期 ROE = 過去 20 季「近 4 季 ROE」的平均
- 預期配息率 = 過去 5 年現金股利發放率的平均
- 每年淨值 = 上年淨值 +(上年 EPS - 上年股利)
- 賣出價 = 第 8 年 EPS × 過去 20 季平均本益比
判斷標準是:景氣正常時,算出來的報酬率 > 10% 可以買;景氣低迷時要 > 15% 才買。
白話說就是:這間房子照目前的租金收益,加上八年後的轉手價,年化報酬如果有 10% 以上,這個開價就值得考慮。
四、成長性分析:附近是不是要蓋捷運了?
用「營收版的均線交叉」判斷業績溫度
這一章有個很有意思的巧合。
鄭凱元是因為技術分析虧錢才轉向基本面的,可是書中最有特色的成長性工具,長得就像技術分析的均線交叉,只不過比較的對象換成了營收:
- 短期營收年增率:近 3 個月累計營收,跟去年同期比
- 長期營收年增率:近 12 個月累計營收,跟去年同期比
| 訊號 | 意義 | 動作 |
|---|---|---|
| 短期向上穿越長期 | 業績加溫 | 由空翻多 |
| 短期向下跌破長期 | 業績降溫 | 由多翻空 |
換句話說,他們沒有丟掉「交叉」這個工具,只是把它從股價搬到了營收上。股價會騙人,營收比較難作假。台股規定每月 10 日前公布上個月營收,所以新手每個月都可以更新一次。
獲利也可以用同一套邏輯:單季淨利年增率高於近 4 季,代表動能增強;低於近 4 季,代表動能轉弱。
⚠️ 陷阱:營收創新高、淨利率卻往下掉,常常代表公司是靠低價搶單。這種營收成長沒有含金量。
五、產業分析:這一區是在發展,還是在沒落?
前四章看的是房子本身,這一章看的是整個區域。房子再好,整區都在沒落的話,房價也很難漲。
選產業三步驟
- 這個產業過去 10 年的產值是成長、持平,還是衰退?
- 影響產值的關鍵因素好不好掌握、會不會輕易改變?
- 有沒有被替代品取代的危機?
書中還提出一個很反直覺的觀點:產業成長率 5%~15% 最好,超過 20% 反而容易吸引太多競爭者進來,最後殺成紅海。
護城河的兩種來源
| 差異化優勢 | 低成本優勢 |
|---|---|
| 品牌(能賣比較貴、客戶忠誠) | 獨占資源 |
| 專利、法規保護 | 規模經濟 |
| 客戶轉換成本高 | — |
燒錢產業的四個特徵
- 產品做不出差異化,只能打價格戰
- 只能靠規模取勝,必須一直擴產
- 技術持續進步,但進步的成果都變成降價,自己賺不到
- 政府補貼進場,讓供過於求更嚴重
股價大跌時,先分類再行動
| 下跌原因 | 怎麼看 |
|---|---|
| 總體經濟變差 | 績優股的好買點 |
| 產業短暫危機 | 可以考慮進場 |
| 產業長期衰退 | 觀望 |
| 公司本身獲利衰退 | 檢查競爭優勢是不是變質了 |
| 非經濟因素(政治、傳聞) | 回檔多半是買點 |
公司的成長動能主要來自三個地方:新產品、新市場、新客戶。新客戶要值得期待,得同時滿足三個條件:獲利穩定、訂單量大、占營收比重夠大。
📌 全書精華:四道關卡選股表
👉 建議截圖存起來
| 關卡 | 條件 | 檢查期間 |
|---|---|---|
| 獲利性 | ROE > 15%、淨利率 > 10% | 近 5 年、近 1 年都要達標 |
| 安全性 | 營業現金流 ÷ 淨利 > 50%、每股自由現金流 > 0 | 近 5 年、近 1 年 |
| 價值評估 | 股利折現報酬率 > 10%(景氣低迷時 > 15%) | 買進當下 |
| 成長性 | 短期營收年增率 > 長期營收年增率 | 每月追蹤 |
💡 提醒:根據前面提到的回測,絕對門檻可能太嚴。新手可以先照原版用,熟悉之後再改成「同產業前段班」的相對標準。
🎯 獨家延伸:十年後回來「驗屋」,書中的好房子現在怎麼了?
書中第 6 篇點名了 7 個產業的案例公司:電信(中華電、台灣大、遠傳)、食品(統一、佳格、恆義)、保全(中保、新保)、工業電腦(研華、飛捷、振樺電)、醫材(五鼎、百略)、保健食品(葡萄王)、油封(茂順)。
我挑了幾家,拿 2026 年 9 月的數據再跑一次書中的標準:
| 公司 | 近 4 季 ROE | 本益比 | 現況 | 放回書中四關 |
|---|---|---|---|---|
| 研華(2395) | 26.44% | 45.7 倍 | 8 月營收年增 87.5% | 如果2017當年抱到現在,大概賺5倍以上。 |
| 中華電(2412) | 10.92% | 28.6 倍 | 存股族最愛 | 若抱到現在,大概賺2倍多,也不錯,但應比不上大盤型ETF |
| 葡萄王(1707) | 15.59% | 11.2 倍 | 6~8 月營收年增率連三月負成長,8 月 -20.1% | 成長性相當有限,尤其近幾年出現衰退。 |
| 佳格(1227) | 8.28% | 17.5 倍 | — | 成長性相當有限,尤其近幾年出現衰退。 |
| 百略(4103) | — | — | 2018 年被外資以每股 84.74 元收購下櫃 | 故事以併購收場 |
資料來源:財報狗網站個股頁,2026/9/23~24 收盤;百略收購資訊來自 Yahoo 股市新聞。
這張表有三個觀察:
書中的案例股,有的變成大贏家(研華),有的跌出門檻(佳格),有的被買走(百略)。可是用來判斷它們現況的,還是書裡那四把尺。這本書真正的價值是方法,不是明牌。
中華電是台股最典型的定存股,但以書中的標準來看,它現在連第一關都過不了。「穩定配息」和「高報酬率」是兩件事。這個區別,新手很容易搞混。
財報狗2013挑出的20檔股票:

現在回頭看,大部分是走一個「穩」字,這些公司在該產業利基有一定地位和競爭力,穩穩抱都有一定報酬率,當然有一些是整個產業都蠻停滯,有一些則是獲利陷入停滯。不過還是有挑中明星股,研華若抱到現在,光漲幅就將近5~6倍,而超級飆股川湖也在裏頭,10幾年來光漲幅就近40倍。
所以我想這套方法跟大多數不錯的方法結果一樣:篩出一籃子應該不錯的股票,大部分表現還算平穩,少少部分會崩潰,但也有少部份股票的超級獲利,可能超越其他股票的總和。
這也符合所謂82法或M型法則。
若回到2013,那是連台積電也才100多塊的時代,所以說長期而言公司和股票的發展真的很難預測。
⚠️ 聲明:以上只是用書中標準做的單一時點檢查,不構成任何買賣建議。
就像房子會老一樣,十年前的好房子,現在可能漏水,也可能被整批收購。驗屋不是買之前做一次就好,要每年回去看一次。
💡 Take Away:明天早上就能做的 8 件事
打開任何一個免費財報網站,看你手上一檔股票近 5 年的 ROE 和淨利率。
❌「這家公司很有名,應該不錯」 → ✅「ROE 近 5 年平均 17%,淨利率 12%,兩個都過關」
營業現金流 ÷ 稅後淨利。低於 50% 的話,去看應收帳款和存貨是不是在膨脹。帳上賺錢但口袋沒錢,是最常見的地雷。
不要只看負債比。把應付帳款、預收款拿掉,只算要付利息的金融負債,看它占總資產是不是低於 40%。
月營收公布後,比較「近 3 月累計年增率」和「近 12 月累計年增率」。短期跌破長期,就是業績降溫的第一個訊號。
本益比 25 倍,等於 4% 的報酬率。問自己:這個報酬率,值得我承擔股票的波動嗎?
先判斷是總經、產業短期、產業長期、公司本身,還是非經濟因素,再決定要買、要等,還是要走。不要一看到跌就恐慌,也不要一看到跌就攤平。
安全性指標及格就好。真正決定報酬的是獲利和成長。如果你沒時間逐家檢查,0050 或 006208 這類市值型 ETF 是很合理的預設選項;上面的回測也顯示,死守原版門檻的結果和大盤差不多。
在筆記寫下「我買這檔,是因為它通過了哪幾關」。一年後再用同樣四關檢查一次。有哪一關不及格了,就要重新評估。
💬 金句
剛進入股市時,我也著迷各種技術分析,但獲利情況相當不穩定。
技術分析不可靠,決定走回基本面,緊盯財報才是王道。
結語:買股票就像養明星,哪個會紅不知道
鄭凱元當年放空國泰金時,看的是 K 線圖,也就是房子外牆漆得漂不漂亮。被軋空之後,他才學會走進屋裡,打開水龍頭、敲敲牆壁、翻翻權狀。
這本書教的就是這套「進屋檢查」的功夫。它不教你怎麼預測明天的股價,而是教你判斷這間房子值不值得住十年。
如果你是基本面新手,這本書能給你一件重要的東西:一套可以重複使用的檢查流程。用一套有可循的標準買進一籃子不錯的股票,很難期待檔檔飆漲,甚至有少數會失望,但是也可能會挑中1~2檔明星,這少數明星的超額報酬可能大幅超越其他股票的報酬,使得整體投資組合的報酬「穩賺 20%」。
《財報狗教你挖好股穩賺20%(修訂版)》|財報狗團隊(吳敏哲、鄭凱元)著|Smart智富|2017|330 頁|ISBN 9789867283924
🔗 延伸資源
博客來書籍頁
財報狗網站(書中工具)
十年回測文章(方格子)
《鏡週刊》財報狗團隊專訪
鉅亨網鄭凱元專訪


留言
張貼留言